

 发布内容


2026年Q2 3D打印硬件营收猛增31%,入门级与工业级双轮驱动市场强势回升
发布时间:10-14 21:14
全球市场情报公司CONTEXT的最新分析显示,2026年第二季度,3D打印机硬件系统总营收同比猛增31%。
四个价格等级里,有三个在二季度出货量高于去年同期。
价格等级的定义是这样的:入门级在2500美元以下,专业级在2501到2万美元之间,中端在20001到10万美元之间,工业级在10万美元以上。
增长已经决定性地回到全球增材制造市场。
推动这轮回升的,是入门级系统的爆发式需求,加上高端工业领域大规模资本投资的超级周期。
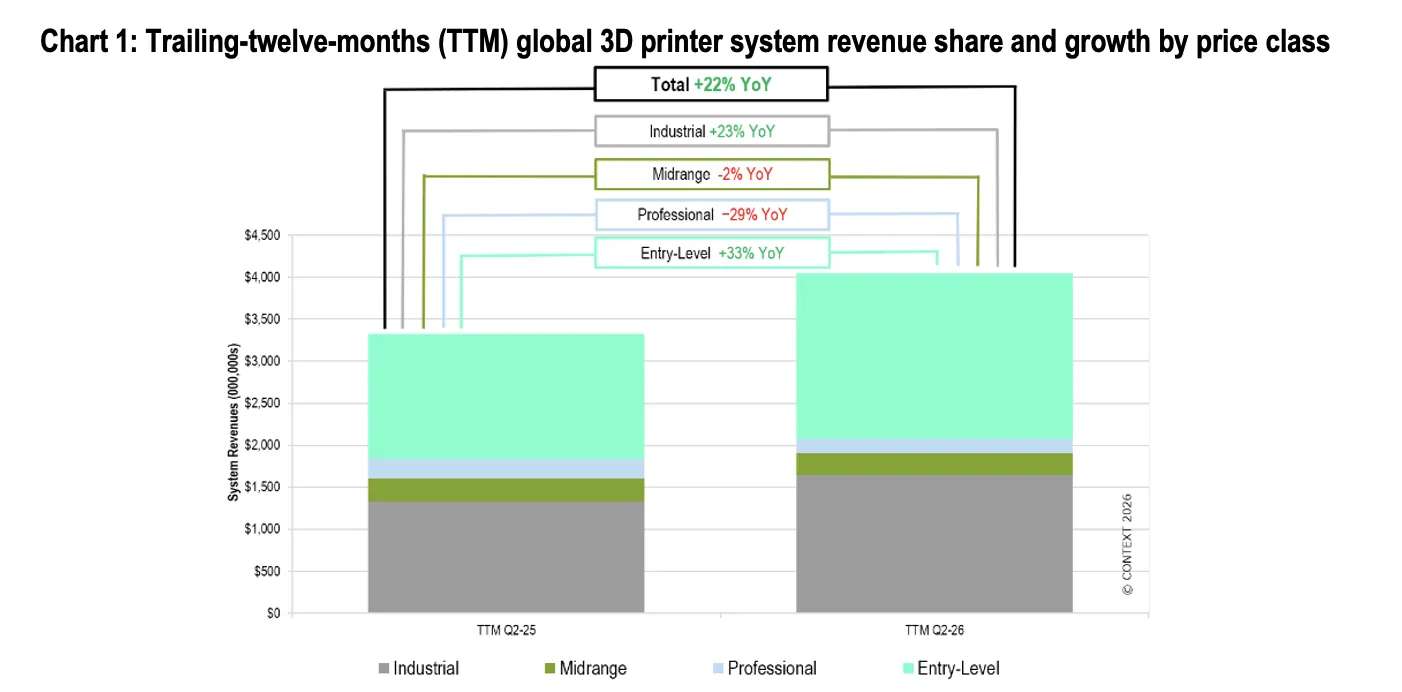
入门级细分市场现在按价值计算占据最大市场份额,过去十二个月里占全部硬件营收的49%,工业级类别占41%。
两大类别都出现强劲增长,工业级营收在二季度同比增长40%,入门级也增长了36%。
按滚动十二个月算,工业级TTM营收增长23%,入门级TTM达到33%。
CONTEXT全球分析副总裁克里斯·康纳里说,过去3D打印的增长催化剂有很多,从专业运动鞋到疫情供应链中断,但都远不及当前全球范围内对火箭、数据中心基础设施、移动消费电子设备和无人机制造所展现的需求。
在他看来,工业级3D打印过去以助听器和透明牙齿矫治器的生产著称,到2026年,如果制造无人机、火箭或先进智能手机,3D打印已经成为制造流程里不可或缺的一部分。
工业级系统那边,国防、航空航天和3C正在同时推高金属和聚合物市场。
国防和电子买家也在转向增材制造进行生产,CONTEXT的第一季度分析将国防和消费电子列为工业级增长的驱动力。
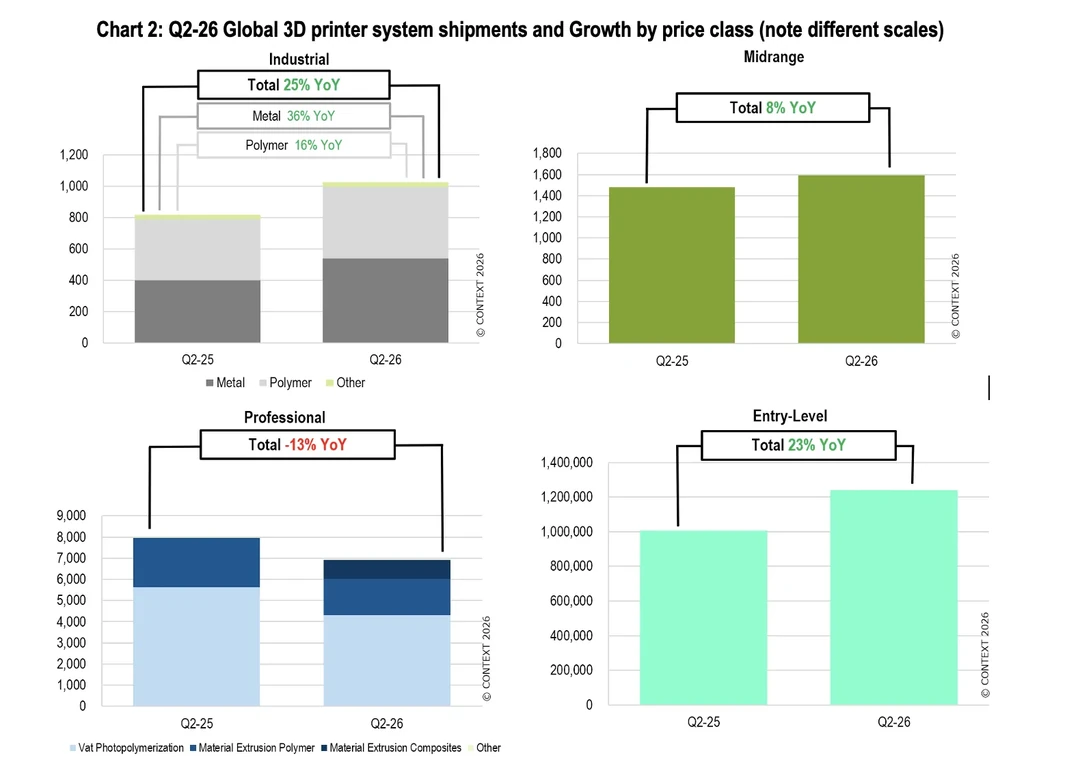
工业级设备,也就是单价超过10万美元的设备,出货量在二季度同比增长25%,连续第四个季度实现同比正增长。
各个关键终端市场的需求都很强劲。
从区域看,中国在滚动十二个月里以37%的出货量份额领先全球工业级总出货量,北美占29%,西欧占21%。
仅看第二季度,北美和中国分别增长44%和42%后,出货量已接近持平。
工业级打印机出货的区域供应格局仍然高度本地化,中国厂商满足本土需求,西方设备制造商则供应美国和欧洲客户。
金属增材制造系统在工业级价格等级里占据主导地位,二季度出货量占比53%,占工业级硬件总营收的75%。
金属打印机总出货量同比增长36%,行业营收猛增51%。
粉末床熔融(PBF)占金属设备出货量的77%,占金属收入的83%。
航空航天与国防是主要增长催化剂,对西方设备制造商尤其明显。
德国EOS实现了两位数的强劲营收增长,靠的是重大航空航天与国防订单,其中包括无人机厂商Beehive Industries采购的30台金属PBF打印机;EOS还在本季度披露了其历史上最大的一份合同,与一家国防无人机制造商签署。
在中国,华曙高科和铂力特上半年增长强劲,驱动力来自3C行业,也就是计算机、通信和消费电子。
这一行业对钛合金折叠屏手机铰链和智能手机中框的需求正在激增。
Q2-26 按价格等级划分的全球3D打印机系统出货量与增长(注意刻度不同)
更广的工业级聚合物市场也在恢复。
全球出货量同比增长16%。
增长主要由槽式光聚合(Vat photopolymerization)出货量39%的激增引领,主要推手是中国联泰科技(UnionTech),高温材料挤出系统的稳定需求也加了把力。
多家聚合物设备供应商在本季度报告了大额订单。
中端价格带持续面临入门级系统蚕食传统材料挤出(FDM/FFF)需求的压力。
技术变革和行业整合正在重塑这些细分市场。
中端设备,也就是2万到10万美元这一档,二季度全球出货量同比反弹8%,营收增长3%。
这个类别正在经历向聚合物粉末床熔融(SLS)的结构性转变,SLS出货量同比跃升38%。
CONTEXT预计,随着复志科技(Raise3D)等厂商持续推进产品发布,以及美国Formlabs和惠普分别推出Fuse X1和Jet Fusion 1200,这个类别还会继续增长。
专业级设备,2500到2万美元这一档,出货量同比收缩13%,营收下降24%,传统FDM系统持续疲软。
不过即便整体数据下滑,产品创新依然活跃,有几项进展可能会改变专业级市场的格局。
真正的热闹在入门级市场。
单价不超过2500美元的入门级3D打印机,二季度全球出货量同比增长23%。
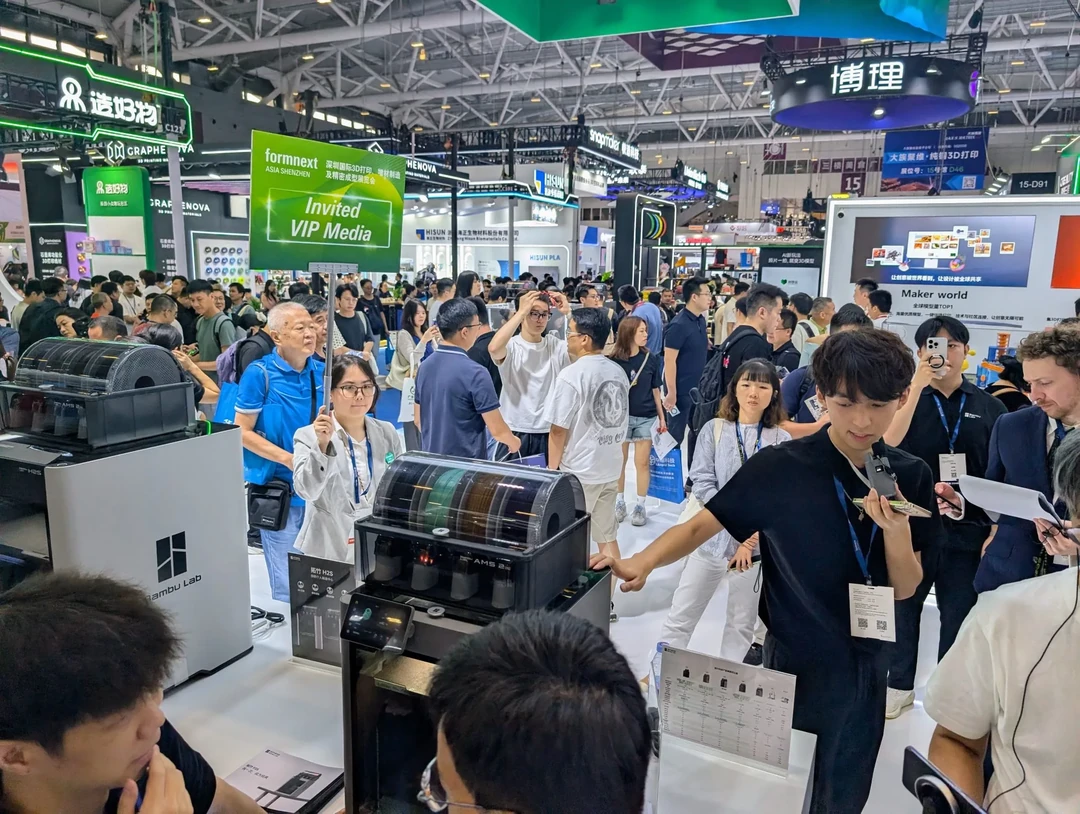
中国在滚动十二个月里占全球入门级打印机出货量的近95%,也是AI集成、多色打印和自动排污塔管理等技术创新的核心枢纽。
深圳四小龙,也就是拓竹(Bambu Lab)、创想三维(Creality)、Elegoo和纵维立方(Anycubic)这四家,合计占2026年二季度全球入门级出货量的87%。
但市场开始出现饱和迹象。
中国3D打印机出口在二季度同比增长58%,上半年总出口量达到390万台。
部分出货量是为第四季度假日季提前备货,但CONTEXT指出,出货量与终端市场实际消化能力之间可能存在差距。
创想三维因为价格竞争发布了盈利预警,指出2026年上半年3D打印机销售收入基本持平。
拓竹和其他主要厂商已拓展至激光雕刻机和UV打印机领域,CONTEXT认为这可能表明它们预期打印机出货增长将放缓。
需求依然强劲,因为爱好者不断扩充多机阵列,高产量打印农场在全球迅速普及,尤其在中国本土。
第一季度工业级出货量增长率为18%,工业级金属出货量增长率为10%,均低于第二季度录得的25%和36%,这使得早先的报告成为第二季度数据的基线,而非等同结果。
市场研究机构Additive Manufacturing Research的一份关于无人机增材制造的报告,直接回应了需求中涉及国防的部分。
报告估计,2025年3D打印无人机零部件市场规模为1.4亿美元,预计到2034年将达到9亿美元,驱动力来自各国政府将无人机制造视为国家防务优先事项。
报告指出,金属PBF是目前唯一用于无人机生产中的金属工艺,推进系统和中大型无人机结构被列为扩展方向。
不过,报告描述的大部分产能运行在聚合物和低成本打印机上,且其数据为市场估算和预测,并非出货数据。
CONTEXT的数据还表明,金属PBF的需求可能超出西方OEM的产能,其第一季度分析已经提出了这一问题;第二季度的订单使该问题在2026年余下时间内继续保持开放。
 点赞
 反对
 收藏
 分享

海外行业观察
 标签
 读懂3D打印卓越与演变之道
 AM易道
 粒子熔炉